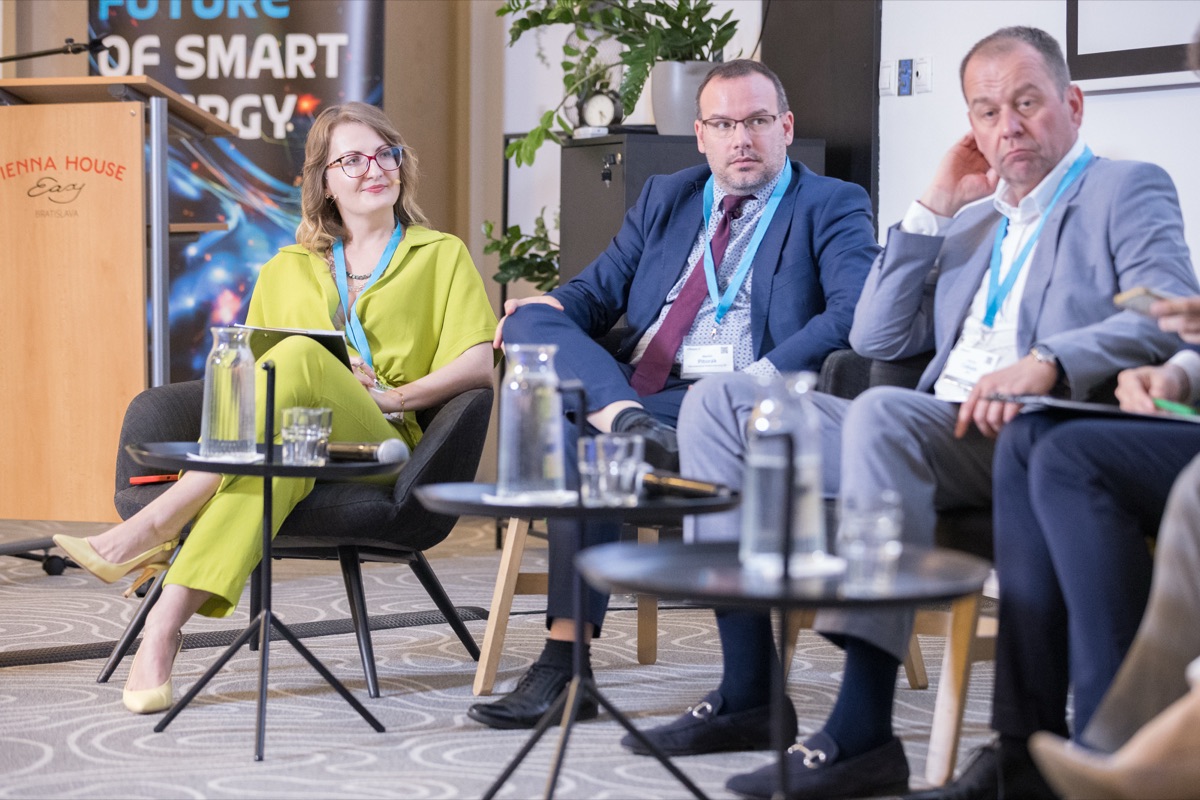
Konferencia Smart Grid 2026 definovala kritický moment pre slovenskú energetiku. Prechod na inteligentné siete už nie je vnímaný ako izolovaná technologická inovácia, ale ako hlboká systémová transformácia, ktorá mení samotnú podstatu odvetvia.
Ako seniorní analytici musíme konštatovať, že éra „pasívneho potrubia“ na elektrinu skončila. Súčasná sieť sa transformuje na aktívne trhovisko, kde dáta majú rovnakú hodnotu ako samotné kilowatthodiny.
1. Systémová transformácia a európska zmena paradigmy
Tradičný lineárny model (výroba → prenos → spotreba) je definitívne nahradený dátovo-orientovaným cyklom: dáta → riadenie → flexibilita → obchod. Táto zmena nie je inkrementálna, ale paradigmatická. Dnešná energetika už nie je o politických deklaráciách, ale o brutálnom tlaku na CAPEX (kapitálové výdavky).
Európsky kontext hovorí jasnou rečou:
- Investičný dlh: Do roku 2030 potrebuje EÚ investovať 584 miliárd € do sietí pri očakávanom 60 % náraste spotreby.
- Ekonomické zlyhanie systému: V roku 2023 sme v EÚ „prepálili“ 4,2 miliardy € len na riadenie preťaženia sústavy. Zároveň bolo kvôli neflexibilite obmedzených viac ako 12 TWh čistej energie z OZE. Tieto miliardy strácame preto, lebo sme doteraz nedokázali odomknúť tepelnú zotrvačnosť budov a priemyslu.
- Trhová dynamika: 5-násobný nárast cenovej volatility v roku 2025 oproti roku 2020 dokazuje, že bez flexibility je trh neudržateľný.
Riešenie týchto makroekonomických strát neleží len vo veľkých zdrojoch, ale primárne v budovách, ktoré tvoria 40 % spotreby EÚ.
2. Budovy ako aktívny pilier energetického systému
Pozornosť strategických investorov sa presúva „za elektromer“ (behind-the-meter). S potenciálom flexibility na úrovni 100+ GW do roku 2030 (pričom 30-40 % spotreby budov je flexibilnej) sa budovy stávajú novou virtuálnou elektrárňou.
Päť kľúčových zdrojov flexibility a ich strategický dopad
- Tepelné čerpadlá: Masívne nasadenie, ktoré dramaticky mení odberovú krivku, no ponúka obrovský akumulačný potenciál.
- Batériové úložiská: Kľúč k lokálnej optimalizácii a stabilizácii siete v mieste spotreby.
- Chladenie: Využitie tepelnej zotrvačnosti konštrukcií ako najlacnejšej formy „batérie“.
- Elektromobily (V2G/V2H): Mobilné úložiská, ktoré budú čoskoro definovať špičkové kapacity NN sústavy.
- Smart riadenie a jalový výkon: Okrem riadenia spotreby sa budovy stávajú nástrojom pre riadenie jalového výkonu, čo je kritický technický parameter pre stabilitu distribúcie.
Flexibilita je v jadre dátový proces. Pre jej úspešné speňaženie je nevyhnutný digitálny tok v presnej sekvencii: Registrácia (cez Energetické dátové centrum - EDC / OKTE) → Agregácia → Real-time riadenie → Vyhodnotenie a zúčtovanie → Fakturácia. Práve EDC sa stáva centrálnym hubom slovenskej energetiky, bez ktorého digitalizácia ostane len teóriou.
3. Integrácia budov: Strategický „Boj o flexibilitu“
Panelová diskusia pod vedením Ivana Trupa (MicroStep - HDO) jasne identifikovala strategické napätie v sektore. Nejde len o technológie Jana Klabana (Teco) či Michala Salbota (SCHRACK), ale o mocenský zápas o kontrolu nad dátovými bránami.
Analýza mocenského napätia: Kto bude vlastniť dáta a riadiť komunikáciu v reálnom čase? Či to budú distribučné spoločnosti (DSO) ako Eg.D (Martin Krátký) a VSD (Daniel Zákutný), alebo nezávislí agregátori ako Delta Green (Jan Hicl), rozhodne o budúcich maržiach v celom hodnotovom reťazci. Kľúčovými rizikami sú technologický dlh pri konci 2G sietí, kybernetická bezpečnosť kritickej infraštruktúry a často chýbajúca interoperabilita. Ako zdôraznil Silvio Kičina (JTRE), pre investorov je kľúčová predvídateľná návratnosť, ktorú dnes brzdí najmä regulačná neistota.
4. Strategické projekty a cezhraničná integrácia
Zatiaľ čo budovy riešia mikro-flexibilitu, stabilitu prepojeného európskeho systému garantujú hybridné projekty s medzinárodným významom.
Case Study: SE Integrátor (Slovenské elektrárne)
Tento projekt je učebnicovým príkladom hybridizácie, podporený z európskeho programu Connecting Europe Facility (CEF).
- Technológia: Integrácia 80 MW / 160 MWh BESS s prečerpávacou vodnou elektrárňou (PVE) Čierny Váh.
- Synergia: BESS poskytuje bleskovú odozvu v rádoch sekúnd, zatiaľ čo PVE zabezpečuje objemovú flexibilitu v rádoch hodín.
- Výkon: Dosiahnutý regulačný rozsah -712 MW až +790 MW a zvýšenie účinnosti akumulácie na 77 %. Status projektu spoločného záujmu (PCI) potvrdzuje jeho nevyhnutnosť pre stabilitu CEE regiónu.
Prehľad kľúčových cezhraničných iniciatív
- ACON (ZSD + EG.D): Rozpočet 182 mil. €, prvá PCI smart grid infraštruktúra v CEE, prepájajúca SK a CZ.
- Danube InGrid (ZSD + SEPS + E.ON HU): 290 mil. €, 150 smart transformátorov a kľúčová rozvodňa Vajnory.
- Gabreta Smart Grids: Integrácia OZE na úrovni 22 kV v regióne Južné Čechy a Bavorsko (cieľ 2030).
- EGI Grid: Cezhraničná spolupráca Poľska, ČR a Švédska na budovaní centrálneho dátového hubu pre flexibilitu.
- ČEPS-SEPS interkonektor: Navýšenie kapacity o 500 MW na profile Otrokovice-Ladce.
5. Benchmark vyspelosti a výzva k systémovej zmene
Pohľad do zrkadla je pre Slovensko nateraz nelichotivý. V indexe Smart Grid vyspelosti (0-100) dosahujeme len 38 bodov. Pre porovnanie: Holandsko 95, Dánsko 90 a ČR 45.
Nízke skóre SR je priamym dôsledkom:
- Nízkej penetrácie inteligentných meracích systémov (IMS).
- Chýbajúcej pripravenosti na Vehicle-to-Grid (V2G).
- Rigídneho regulačného rámca, ktorý neumožňuje dynamické oceňovanie v dostatočnom rozsahu.
Toto skóre však definuje obrovský investičný priestor. Energetická transformácia nie je voľba - je to ekonomický imperatív.
Záver a výzva k akcii
Budúca konkurencieschopnosť Slovenska do roku 2030 a 2045 závisí od odvahy opustiť staré modely. Apelujeme na štátne orgány a regulátora: Slovensko potrebuje „Legislative Fast-track“ pre agregátorov flexibility a urýchlenú digitalizáciu distribúcie. Technológie máme, kapitál je pripravený - jediným úzkym hrdlom ostáva rýchlosť systémových zmien. Meníme sa systémovo, alebo zostaneme energetickým skanzenom Európy.